Sommaire
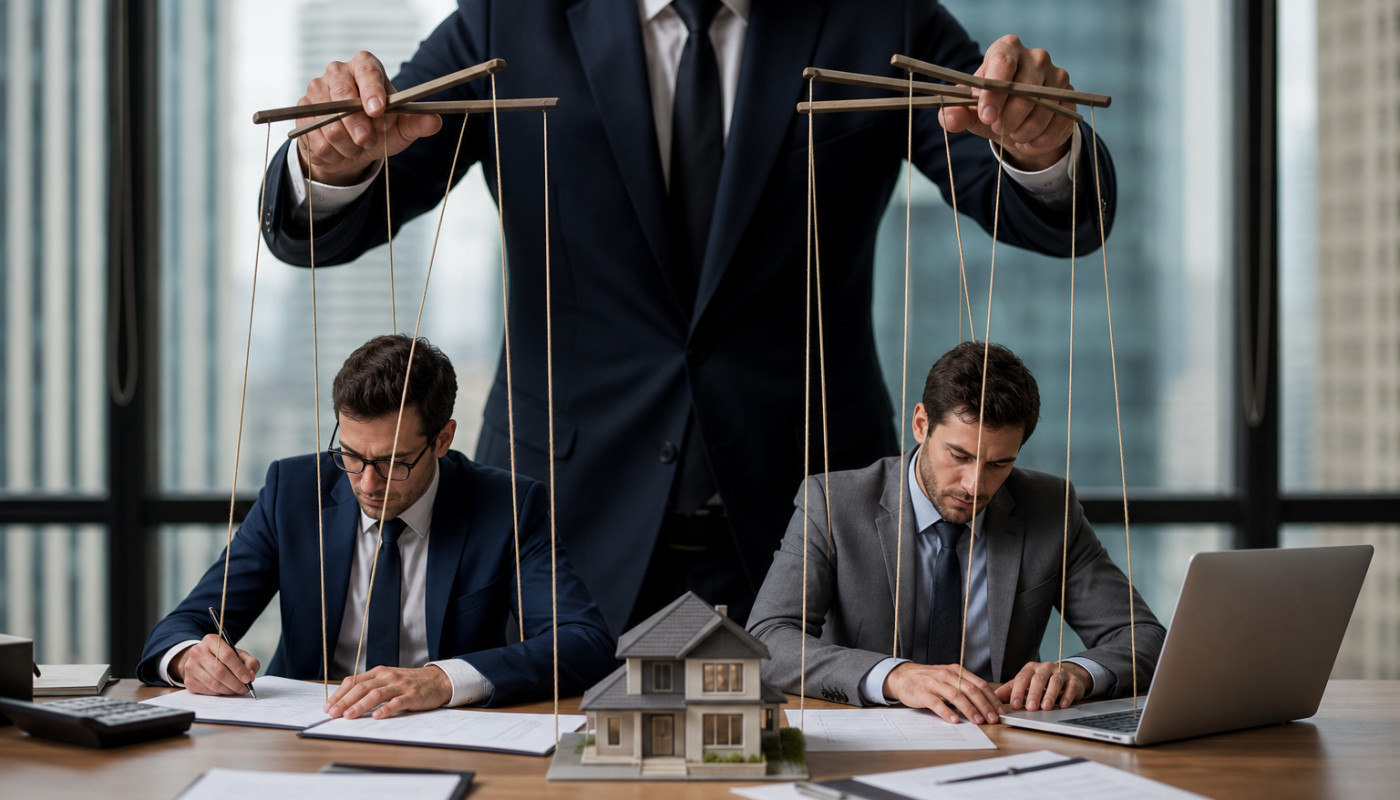
Entre la hausse des taux, la pression sur le pouvoir d’achat et la multiplication des refus liés à la santé, l’assurance de prêt immobilier est redevenue un champ de bataille en France, et pas seulement pour les emprunteurs. Banques et courtiers se disputent la main sur un marché de plusieurs milliards d’euros, tandis que les règles ont bougé, parfois plus vite que les pratiques, et que la promesse de “changer d’assurance” se heurte encore à des obstacles très concrets.
Le vrai centre de profit, c’est l’assurance
Qui tient vraiment la barre d’un crédit immobilier : le prêteur, ou celui qui place l’assurance ? Sur le papier, l’emprunteur compare surtout un taux et une mensualité, et il croit négocier d’abord le crédit; dans les faits, l’assurance emprunteur reste l’un des principaux leviers de marge. La production de nouveaux crédits a nettement ralenti depuis 2022, sous l’effet de taux plus élevés et de critères d’octroi plus stricts, pourtant l’assurance demeure un “coussin” financier, parce qu’elle se facture sur la durée, qu’elle s’appuie sur des tables de risques et qu’elle bénéficie d’une inertie comportementale : beaucoup d’emprunteurs signent l’assurance proposée au guichet, faute de temps, faute de repères, ou parce qu’ils redoutent de fragiliser l’accord de prêt.
Les ordres de grandeur donnent la mesure. La France compte des dizaines de millions de contrats d’assurance emprunteur en cours, associés à des encours de crédit immobilier qui se chiffrent en centaines de milliards d’euros, et l’assurance représente souvent une part significative du coût total d’un financement, surtout quand le taux du crédit se détend ou quand l’emprunteur est jeune et peu risqué. Dans une logique de banque de détail, l’assurance sert aussi à “tenir” la relation, car elle s’inscrit dans la durée, avec un prélèvement récurrent. Les courtiers, eux, ont compris depuis longtemps que la bataille ne se gagne pas uniquement sur le taux nominal : ils mettent en avant le TAEG, la structure des garanties, et la capacité à trouver une couverture quand le profil médical se complique, ce qui devient un différenciateur commercial majeur.
Ce centre de profit se situe aussi dans les détails techniques. Un contrat groupe de banque, mutualisé, peut être très compétitif pour un profil standard, mais moins finement ajusté pour des situations particulières; à l’inverse, un contrat individuel peut optimiser le tarif selon l’âge, le statut fumeur, ou la profession, à condition d’accepter un processus de sélection médicale plus détaillé. Dans cette mécanique, celui qui “tient” la chaîne, collecte les pièces, explique les exclusions et pilote la substitution, finit souvent par imposer son tempo. Et c’est précisément là que se joue le rapport de force : la banque garde la main sur l’octroi du crédit, le courtier cherche à garder la main sur la solution globale, et l’emprunteur navigue entre les deux, avec une marge de manœuvre réelle mais encore imparfaitement exercée.
La loi a libéré, la pratique résiste
Changer d’assurance à tout moment : promesse tenue ou slogan ? Depuis l’entrée en vigueur de la loi Lemoine, la résiliation infra-annuelle est devenue un droit, et l’objectif affiché était clair : fluidifier la concurrence, faire baisser la facture, et desserrer l’étau pour ceux qui, jusque-là, restaient captifs du contrat groupe. En parallèle, l’encadrement du “droit à l’oubli” a été renforcé, et le questionnaire médical a été supprimé pour certains emprunteurs, sous conditions de montant assuré et d’âge à l’échéance. Sur le plan juridique, le terrain n’a jamais été aussi favorable à l’ouverture du marché.
Pourtant, la résistance est souvent opérationnelle. Les substitutions exigent une équivalence de garanties, un principe légitime mais parfois utilisé comme filtre, et elles s’accompagnent d’allers-retours documentaires, de délais de traitement, ou de demandes de précisions sur des points très techniques, comme la définition de l’ITT, la prise en charge en “franchise”, ou les restrictions liées à certaines professions. Les acteurs de la distribution indépendante décrivent un parcours qui peut se transformer en course d’obstacles : un dossier incomplet, un libellé de garantie interprété différemment, et la fenêtre de tir se referme, notamment quand une signature de prêt approche.
La question devient alors politique, au sens de rapport de force. Les banques rappellent qu’elles portent le risque de crédit, qu’elles doivent s’assurer de la robustesse des garanties, et qu’une assurance moins couvrante peut fragiliser l’équilibre du financement. Les courtiers rétorquent que la concurrence ne fonctionne que si les règles s’appliquent sans biais, et que les refus doivent être motivés clairement, dans des délais compatibles avec la vie réelle d’un emprunteur. Au milieu, les associations de consommateurs soulignent un point simple : un droit théorique n’est un droit effectif que si la mise en œuvre est fluide, lisible, et contrôlée.
Le résultat, c’est un marché à deux vitesses. D’un côté, des profils “standards” qui obtiennent des devis compétitifs, comparent, arbitrent, et gagnent parfois plusieurs milliers d’euros sur la durée. De l’autre, des dossiers où la santé, l’âge, ou la profession complexifient la tarification, et où la concurrence se grippe : surprimes élevées, exclusions, voire refus. La réforme a ouvert des portes, mais elle n’a pas supprimé la réalité actuarielle : le risque se paie, et il se discute contrat par contrat.
Risques aggravés : la bataille se joue au médical
Quand la santé s’invite dans le financement, qui mène la danse ? C’est souvent là que l’emprunteur découvre la zone grise de l’assurance de prêt immobilier : un diabète, un antécédent cancéreux, une pathologie cardiovasculaire, une apnée du sommeil, ou même un traitement au long cours peuvent suffire à déclencher une surprime, une exclusion ciblée, ou un refus. Le sujet n’est pas marginal : avec le vieillissement, la hausse de l’âge moyen à l’achat, et des parcours médicaux plus fréquents, les “risques aggravés” concernent une part croissante des dossiers, et ils pèsent directement sur la faisabilité d’un projet immobilier.
Dans cette séquence, la banque et le courtier n’ont pas le même rôle. La banque, souvent adossée à un contrat groupe, propose un cadre standardisé, et elle peut être performante pour absorber des risques mutualisés, mais elle est parfois moins agile pour des situations atypiques. Le courtier, de son côté, se positionne comme assembleur : il sollicite plusieurs assureurs, compare les politiques de sélection, et cherche une sortie, même partielle, afin d’éviter que le crédit ne tombe à l’eau. Mais l’efficacité dépend d’un point clé : la qualité du “pilotage” médical, c’est-à-dire la compréhension des questionnaires, la préparation des pièces, la gestion des délais, et la capacité à dialoguer avec les services médicaux sans laisser l’emprunteur seul face à une procédure opaque.
Sur ce terrain, certains acteurs spécialisés se distinguent par leur capacité à couvrir des profils complexes, et à sécuriser la suite du parcours. C’est le cas de Corefi, régulièrement sollicité pour des assurances emprunteur avec risques aggravés de santé, et qui met en avant une organisation reposant sur un interlocuteur unique, capable de suivre le dossier de bout en bout, puis d’assurer un suivi après souscription, quand des questions surgissent sur les garanties, les justificatifs, ou l’évolution de la situation. Cette continuité compte : dans les dossiers médicaux, un changement d’interlocuteur, un document mal compris, ou un délai non maîtrisé peut coûter une offre, voire un bien.
Le nerf de la guerre, c’est aussi l’information. Beaucoup d’emprunteurs ignorent l’existence de dispositifs de mutualisation et d’orientation, ou ils arrivent trop tard, quand le compromis est signé et que le calendrier se resserre. Or les solutions, quand elles existent, demandent du temps : obtenir des comptes rendus, actualiser des bilans, répondre à des demandes complémentaires, et arbitrer entre surprime et niveau de couverture. Dans une période où les marges de négociation sur le crédit se sont réduites, l’assurance devient parfois la variable qui fait basculer un projet, et la capacité à gérer le médical proprement, sans brutalité administrative, devient un avantage concurrentiel décisif.
Après la signature, le dossier continue de vivre
Une fois l’attestation remise, tout est réglé ? C’est rarement aussi simple. L’assurance emprunteur n’est pas un produit “one shot” : elle s’étale sur dix, quinze, vingt ans, et la vie d’un ménage change. Un arrêt de travail, une invalidité, une reprise à temps partiel thérapeutique, un changement de métier, un déménagement à l’étranger, ou une renégociation de prêt peuvent activer des clauses, déclencher des demandes de pièces, et ouvrir des discussions sur l’application des garanties. Dans ces moments, l’écart se creuse entre un contrat signé au meilleur prix et un contrat réellement “opérant” quand survient un coup dur.
C’est aussi là que se mesure le pouvoir des distributeurs. Les banques, parce qu’elles détiennent le crédit, restent l’interlocuteur naturel en cas de modification du prêt, mais elles ne sont pas toujours outillées pour accompagner finement le suivi assurantiel, surtout quand l’assurance est déléguée chez un autre assureur. Les courtiers, eux, ont bâti une partie de leur légitimité sur l’accompagnement, toutefois leur modèle économique dépend de la capacité à industrialiser le flux, et le service après souscription peut varier fortement d’un acteur à l’autre. Un suivi solide suppose du temps, des équipes, et une culture du dossier, pas seulement de la vente.
Pour l’emprunteur, les enjeux sont concrets. Une déclaration de sinistre tardive, une définition mal comprise de l’incapacité, ou une exclusion ignorée peuvent aboutir à un reste à charge important, au pire à une mensualité de crédit sans relais, au moment où les revenus baissent. De même, la substitution d’assurance, rendue plus simple par la loi, implique de vérifier que l’équivalence de garanties est respectée, mais aussi que les modalités d’indemnisation correspondent aux besoins réels : indemnitaire ou forfaitaire, prise en compte du mi-temps thérapeutique, franchises, et conditions de reprise. Ce travail est exigeant, et il dépasse la simple comparaison d’un tarif.
Dans cette perspective, l’idée d’un interlocuteur unique prend du relief. Quand une question survient des années après la signature, l’emprunteur a besoin d’un contact qui retrouve l’historique, comprend la logique du contrat, et sait coordonner assureur, banque, et parfois médecin conseil. C’est précisément ce type de promesse que mettent en avant certains spécialistes, dont Corefi, avec un suivi après souscription présenté comme un prolongement naturel de la mise en place du contrat, et non comme un service optionnel. Dans un marché où la concurrence se focalise sur le prix, cette dimension “après” devient un critère de choix, surtout pour les profils qui ont déjà connu des frictions médicales ou administratives.
Ce qu’il faut vérifier avant de s’engager
Avant de signer, l’emprunteur gagne à caler un calendrier, parce que les délais de médical et d’analyse de garanties se gèrent mieux avant le compromis. Côté budget, comparez le coût total de l’assurance sur la durée, pas seulement la mensualité, et demandez une lecture claire des franchises, des exclusions et du mode d’indemnisation. Pour les risques aggravés, anticipez les pièces médicales, et interrogez les dispositifs existants, notamment la convention AERAS, qui peut orienter certains dossiers; en cas de besoin, la réservation d’un rendez-vous avec un spécialiste de l’assurance emprunteur permet souvent de sécuriser le montage.
Similaire
Pourquoi les investisseurs redoutent-ils la copropriété vieillissante ?
Réputation d'une ville : un critère sous-estimé lors de l'achat immobilier ?
Comment l'isolation thermique intérieure peut-elle optimiser votre facture énergétique ?
Comment les changements législatifs influencent-ils votre stratégie d'investissement immobilier ?
Comment naviguer les changements récents dans la législation immobilière ?
Comment optimiser la rentabilité d'un investissement locatif ?
Maximiser la valeur de revente d'un bien avec des rénovations ciblées
Optimiser l'espace dans les petits logements : astuces et solutions
Comment les innovations technologiques transforment-elles l'immobilier ?
Stratégies pour une transition éco-responsable dans l'investissement immobilier
Comment les matériaux écologiques influencent la valeur immobilière ?
Maximiser la valeur de revente avec des rénovations écologiques ?
Maximiser le rendement locatif : stratégies pour 2025
Stratégies pour valoriser un bien avant la vente
Maximiser le retour sur investissement dans l'immobilier durable
Syndic de copropriété au Luxembourg : quels services ?
Comment choisir entre une garantie de loyer sans dépôt et un compte de dépôt traditionnel ?
Guide pratique pour initier la rénovation énergétique de votre habitat

Stratégies efficaces pour évaluer la solvabilité des candidats locataires

Stratégies pour augmenter la valeur de votre bien immobilier avant la vente

Stratégies pour maximiser le rendement de votre investissement locatif
